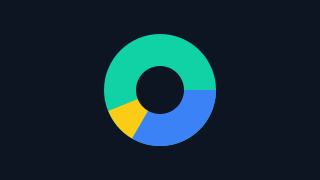
Anche se non tocchi nulla, il tuo portafoglio cambia da solo: gli investimenti che salgono pesano sempre di più, quelli che scendono sempre di meno. Il ribilanciamento serve a riportare i pesi verso il tuo target.
Parti con 70% azioni e 30% obbligazioni. Dopo un anno in cui le azioni salgono del 25% e le obbligazioni restano ferme, ti ritrovi con circa 74% e 26%: più rischio di quello che avevi scelto.
Perché farlo
Ribilanciare non serve ad aumentare il rendimento, ma a mantenere il livello di rischio che hai deciso. Ha anche un effetto collaterale utile: ti porta a vendere, o a comprare di meno, ciò che è salito, e a comprare ciò che è sceso.
Quando farlo
- A calendario: una volta all’anno, per esempio sempre nello stesso mese. Semplice e facile da ricordare.
- A soglia: quando la deviazione di un’asset class supera un certo limite, per esempio 5 punti percentuali.
Ribilanciare troppo spesso non aiuta: aumenta solo costi e tasse.
I nuovi versamenti: il modo più efficiente
Vendere ha due costi: le commissioni e, se sei in guadagno, le tasse sulla plusvalenza. Per questo, se investi con regolarità, il modo migliore è usare i nuovi versamenti: invece di dividerli secondo il target, li indirizzi verso ciò che è rimasto indietro.
Il portafoglio è al 74/26 invece che al 70/30. Invece di vendere quote, per qualche mese usa tutto il versamento per comprare l’ETF rimasto indietro, finché i pesi tornano vicini al target.
È esattamente il calcolo che fa lo strumento Ribilanciamento di Horizon: ti mostra quanto comprare di ogni asset con il capitale che vuoi investire, e quanto resterebbe la deviazione.
- Ribilanciare mantiene il rischio che hai scelto.
- Una volta all’anno o sopra una soglia è sufficiente.
- Usare i nuovi versamenti evita commissioni di vendita e tasse.